人形机器人产业链,正在裂开一道全新的分工窗口。
所有人形机器人厂商都在拼命卷硬件、卷本体性能的时候,欧洲跑出一家特殊创业公司 Motion。它不研发机器人本体,不从零做关节电机,而是向全球多家硬件厂商采购人形机器人整机,打包训练、运维、合规、车队管理,以 HaaS 人形即服务的模式交付给工厂客户。
8 月 27 日,比利时布鲁塞尔初创公司 Motion 宣布完成 200 万美元 Pre‑seed 轮融资,由 Extantia Capital 领投,Norrsken Evolve 跟投,这笔资金将用于把比利时本地 5 个工业试点项目推向商业化落地,扩充机器人机队规模,团队扩张,优先深耕比荷卢地区市场。
行业最值得关注的不是融资金额,而是它完全迥异于传统机器人公司的商业模式:Motion 不生产任何一台人形机器人本体,它是纯粹的人形机器人服务商。
一、它到底在做什么?HaaS 人形即服务,把机器人变成按月付费的 “外包工人”
传统的人形机器人商业逻辑,是企业花钱买硬件,一次性付出几十万甚至上百万采购成本。买回来之后,还要自己解决场景训练、产线对接、设备维修、保险、合规、数据处理一系列难题。绝大多数工厂没有机器人专业团队,就算买到性能不错的机器人,也很难真正跑起来。
Motion 抓住的正是欧洲制造业真实痛点:很多工厂不是不需要机器人,而是买得起,却用不好,扛不住整套落地的综合风险。
Motion 采用硬件中立(OEM‑agnostic)模式,面向全球采购人形机器人整机,其中就包含来自中国的人形机器人产品,不会绑定单一硬件厂商。针对客户工厂的实际工位需求,评估任务,挑选适配机型,完成任务训练、IT 系统对接、数据采集、保险、合规审核、整机运维、机队管理全套工作。
工厂不需要大额一次性资本开支,只需要按月支付订阅服务费,就可以直接获得已经调试完成、能够上岗干活的人形机器人劳动力。
简单理解:客户不用关心机器人是谁造的,不用管关节坏了怎么修,不用研究模型怎么调优。客户只需要关心一件事 —— 机器人能不能完成装箱、上料、搬运、码垛这些车间任务。
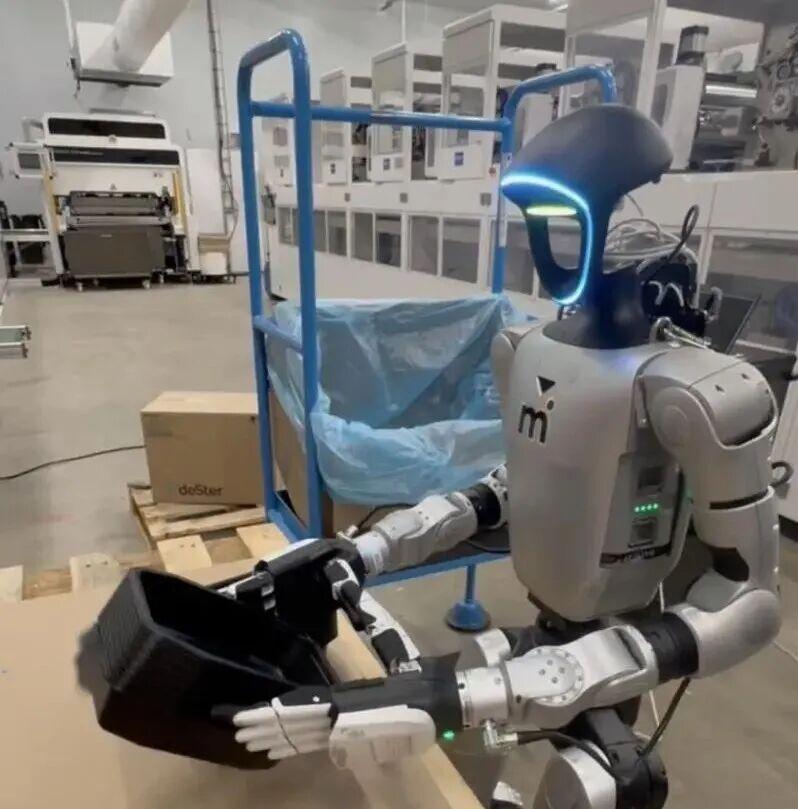
目前 Motion 在比利时已经落地 5 个试点项目,合作对象覆盖工业制造、仓储物流企业,机器人主要承担货物装筐、装箱打包、流水线物料投放等车间实操工作,和工人协同作业。公司目标是未来 12 个月,在欧洲部署数百台人形机器人机队。
Motion 创始人 Alexander Stevens 表达过自己的核心判断:欧洲机器人落地的障碍,往往不是技术,而是融资风险、运维风险、合规风险。要让使用人形机器人,变得和雇佣一名员工一样简单。
二、产业链新分工:硬件制造和运营服务,开始彻底分家
过去很长一段时间,人形机器人行业的主流叙事,是 “整机厂包揽一切”。厂商既要做硬件结构、电机关节,又要做大模型、做场景训练,还要直面终端客户做交付运维。
但 Motion 的出现代表一种全新的产业分工:硬件厂商专心把本体做好;第三方服务商负责选品、改造、训练、交付、运营。两者解耦。
对于硬件厂商来说: 不用再耗费巨大精力去做本地化交付、客户运维、行业合规,只需要输出标准化整机产品,服务商就会成为重要的海外渠道。中国众多人形机器人企业,硬件量产能力已经快速提升,但海外本地化部署、场景适配、合规是短板。类似 Motion 这样的第三方 HaaS 服务商,会成为国产机器人出海的重要通路。
对于下游工厂客户: 摆脱被单一硬件厂商绑定的困境。如果某一款机器人硬件跟不上迭代,服务商可以直接更换另一套整机,客户的产线业务不需要推倒重来,极大降低技术迭代带来的沉没成本。
当然这种模式也有现实短板:服务商本身不掌握底层硬件,硬件出现重大故障,依然高度依赖上游厂商的供货与售后响应;同时订阅模式下,长期累计的服务总支出,也需要企业权衡对比一次性采购成本。
三、放到全球视角看:为什么 HaaS 服务商,会在欧洲率先跑出来?
欧洲制造业普遍面临严峻劳动力缺口,调研显示 72% 制造企业存在岗位招工难,一线操作工人缺口尤为突出,企业有强烈自动化诉求。
但欧洲中小制造工厂普遍规模不大,缺少自动化工程师团队,同时当地对于设备安全、数据合规、劳工法规要求严苛。 直接采购人形机器人,意味着企业要同时承担硬件贬值风险、技术迭代风险、合规风险。
HaaS 按月订阅模式,把资本性支出转变为运营支出,风险转移给服务商,完美匹配欧洲大量中小型工厂的现实诉求。
反观国内,RaaS 机器人即服务已经在扫地机器人、工业 AGV 领域有不少落地,但针对通用人形机器人的独立第三方 HaaS 服务商还处在萌芽阶段。国内更多还是整机厂商自己配套提供租赁服务。
Motion 的案例给行业提供参考:人形机器人商业化,不一定只有 “卖硬件” 这一条出路。当硬件供给越来越充足,比拼的不再是谁造出更强的原型机,而是谁能把复杂的人形机器人,变成企业拿来就能用的标准化服务。
四、行业思考:硬件内卷时代,服务会不会成为第二增长曲线?
现在全球人形机器人硬件赛道,硬件参数越来越接近,关节、电机、传感器的供应链越来越开放。硬件的差异化红利窗口正在收窄。
很多人把全部目光聚焦在机器人本体参数、跑分、赛场演示。但 Motion 这家初创公司告诉我们:产业真正的卡点,很多时候不在实验室,而在落地那最后一公里。
造得出机器人,是第一层;让机器人在工厂稳定干活,是第二层;让大量中小企业敢用、用得起,才是商业化真正的门槛。
未来,全球人形机器人产业链,会分化出两类玩家:一类埋头打磨本体硬件;另一类,专注做场景的 “机器人运营商”。
HaaS 服务商的崛起,意味着人形机器人正式从 “科技展品时代”新疆配资公司,迈向 “劳动力服务时代”。
九鼎配资提示:文章来自网络,不代表本站观点。
相关文章


热点资讯
推荐资讯
